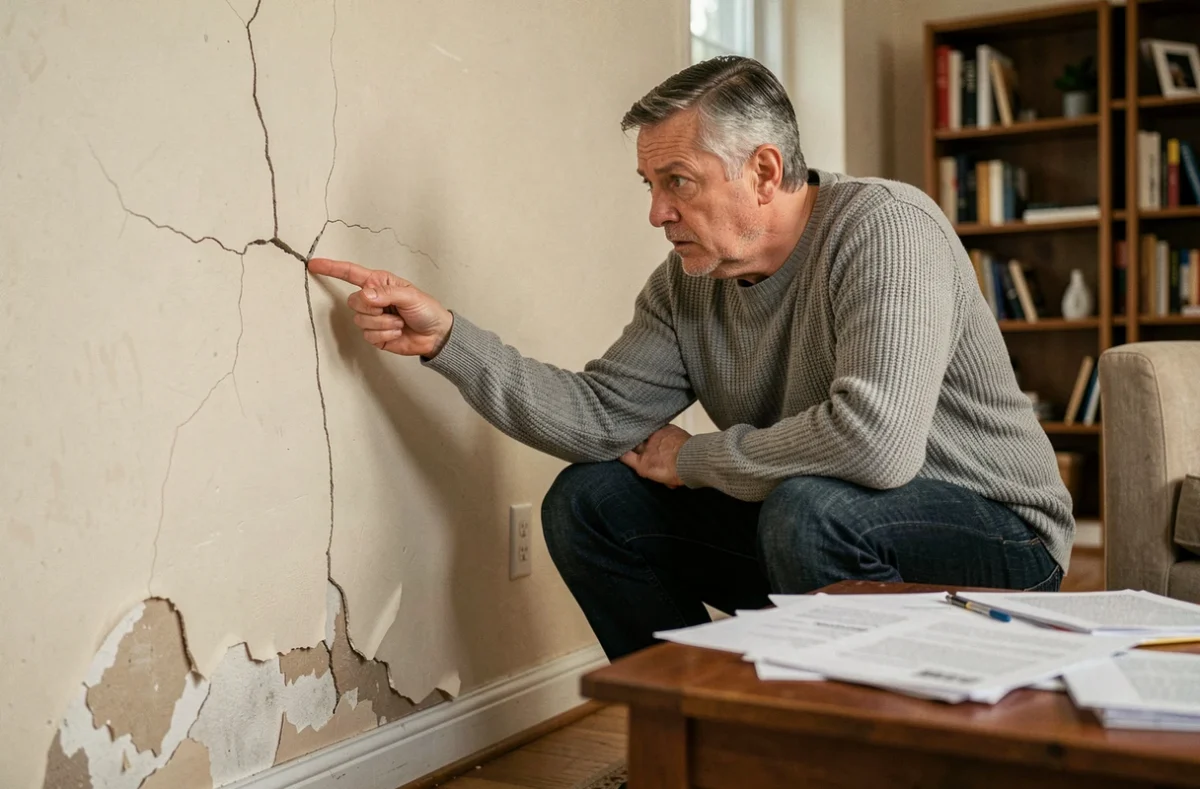
Une fissure apparaît sur un mur porteur, de l’eau s’infiltre par la toiture ou le carrelage se soulève sans raison apparente. Le logement a été livré il y a quelques années, et ces désordres n’existaient pas à la réception des travaux. C’est exactement le scénario dans lequel la garantie décennale entre en jeu. Encore faut-il savoir comment faire fonctionner la garantie décennale concrètement, étape par étape, sans perdre de temps ni compromettre ses droits.
Vérifier la nature décennale du dommage avant toute démarche
Tous les défauts constatés après des travaux ne relèvent pas de la garantie décennale. Pour qu’un sinistre soit couvert, il doit remplir deux conditions simultanées.
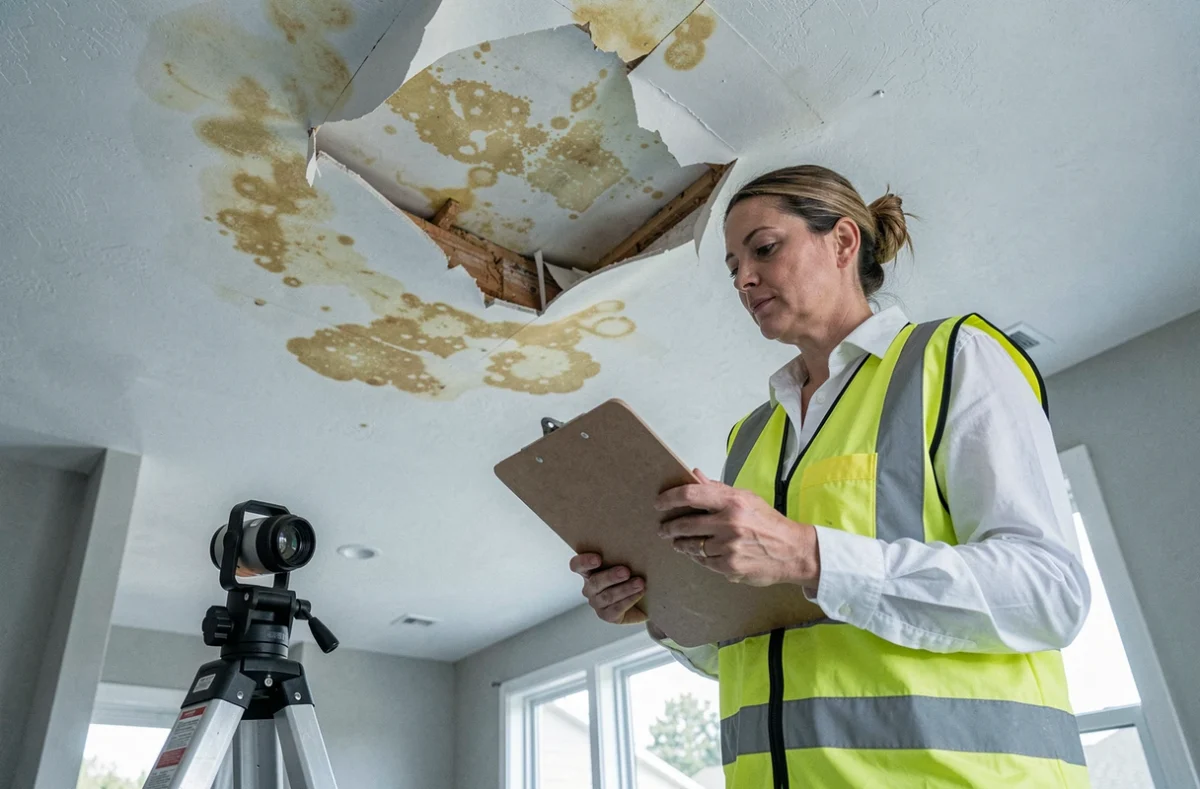
Première condition : le dommage compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Un exemple concret : une fissure traversante dans un mur porteur menace la structure du bâtiment. Une infiltration d’eau par la toiture rend une pièce inhabitable. Ces cas relèvent clairement de la décennale.
Deuxième condition : le désordre est apparu après la réception des travaux et dans un délai de dix ans à compter de cette date. La date de réception, consignée dans le procès-verbal signé entre le maître d’ouvrage et le constructeur, constitue le point de départ du délai.
Ce qui n’est pas couvert
Un défaut purement esthétique (une peinture qui s’écaille, un joint mal fini) ne relève pas de la décennale. Les équipements dissociables, comme un robinet ou une poignée de porte, en sont aussi exclus. Si le dommage résulte d’un défaut d’entretien du propriétaire, la garantie ne s’applique pas non plus.
Vous avez remarqué des dégâts après une tempête ou un incendie ? Un sinistre climatique ne relève pas automatiquement de la décennale. Selon une fiche publiée par l’ANIL le 3 septembre 2026, il faut d’abord vérifier si les garanties habitation, catastrophe naturelle ou catastrophe technologique couvrent le dommage. La garantie décennale n’intervient que si une malfaçon dans la construction a aggravé ou provoqué les dégâts.
Déclaration de sinistre en garantie décennale : délais et courrier recommandé
Une fois le caractère décennal du dommage établi, la suite dépend d’une question simple : disposez-vous d’une assurance dommages-ouvrage ?
Avec une assurance dommages-ouvrage
L’assurance dommages-ouvrage est souscrite par le maître d’ouvrage (le particulier qui fait construire ou le promoteur) avant le début du chantier. Elle préfinance les réparations sans attendre qu’un tribunal désigne le responsable.
La marche à suivre est la suivante :
- Envoyez une déclaration de sinistre par courrier recommandé avec accusé de réception à votre assureur dommages-ouvrage. Décrivez les désordres, leur localisation et la date d’apparition.
- Joignez des photos datées des dommages, une copie du procès-verbal de réception des travaux et, si possible, un devis de réparation établi par un professionnel indépendant.
- Conservez une copie de chaque document envoyé. En cas de litige ultérieur, ces pièces servent de preuve.
L’assureur doit ensuite mandater un expert dans un délai de soixante jours après réception de la déclaration. Après le passage de l’expert, l’assureur notifie sa position (acceptation ou refus de prise en charge). En cas d’acceptation, l’indemnisation doit intervenir dans les quatre-vingt-dix jours suivant la déclaration pour les sinistres courants.
Sans assurance dommages-ouvrage
Si aucune assurance dommages-ouvrage n’a été souscrite, la situation se complique. Vous devez vous retourner directement contre le constructeur ou son assureur en responsabilité civile décennale.
Commencez par adresser une mise en demeure au constructeur (entrepreneur, artisan, architecte, maître d’oeuvre) par courrier recommandé. Demandez-lui de procéder aux réparations dans un délai raisonnable. S’il ne répond pas ou conteste sa responsabilité, vous pouvez contacter directement son assureur décennale.
Pour identifier cet assureur, réclamez l’attestation d’assurance décennale que le constructeur est tenu de fournir avant le début du chantier. Si vous ne l’avez pas, l’entreprise est légalement obligée de vous la communiquer.
Pièges fréquents qui bloquent la prise en charge du sinistre
La garantie décennale ne fonctionne pas par magie. Plusieurs erreurs courantes empêchent les propriétaires d’obtenir réparation.
Réserves non levées à la réception
Lors de la réception des travaux, le maître d’ouvrage peut émettre des réserves sur des défauts visibles. Ces réserves sont notées au procès-verbal. Tant qu’elles ne sont pas levées, elles relèvent de la garantie de parfait achèvement (un an), pas de la décennale. Confondre les deux garanties fait perdre du temps.
Entreprise disparue ou non assurée
Si le constructeur a cessé son activité, la situation n’est pas désespérée. La garantie décennale reste attachée à l’ouvrage pendant dix ans, indépendamment de la survie de l’entreprise. L’assureur du constructeur reste tenu d’indemniser. Le vrai problème survient quand l’entreprise n’était tout simplement pas assurée : dans ce cas, seule une action en justice contre le constructeur (ou ses dirigeants) reste possible, avec un risque d’insolvabilité.
Dépassement du délai de dix ans
La prescription est stricte. Passé dix ans après la réception, plus aucune action au titre de la décennale n’est recevable. Même un dommage grave constaté à neuf ans et onze mois doit faire l’objet d’une déclaration immédiate. Ne repoussez jamais l’envoi du courrier recommandé.
Confusion avec une procédure de recouvrement
Depuis le 1er septembre 2026, le délai de signification d’une ordonnance d’injonction de payer est passé de six à trois mois (source ANIL). Cette procédure concerne le recouvrement de créances, pas la mise en oeuvre de la garantie décennale. Les confondre peut mener à des démarches inutiles et coûteuses.
Coût d’une procédure et recours en cas de refus de l’assureur
Faire fonctionner la garantie décennale ne coûte rien en soi : la déclaration de sinistre est gratuite. Les frais apparaissent quand l’assureur ou le constructeur refuse d’intervenir.
Expertise amiable et contre-expertise
L’expert mandaté par l’assureur rend un rapport. Si vous contestez ses conclusions, vous pouvez faire appel à un expert indépendant. Le coût d’une contre-expertise varie de quelques centaines à plusieurs milliers d’euros selon la complexité du sinistre (type de construction, ampleur des désordres, nombre d’intervenants).
Procédure judiciaire
En cas de blocage persistant, saisir le tribunal judiciaire est l’étape suivante. Le juge peut ordonner une expertise judiciaire, dont le coût est avancé par le demandeur mais remboursé par la partie perdante. Les honoraires d’avocat dépendent de la complexité du dossier et de la durée de la procédure. Pour un litige de construction, il faut anticiper une procédure de plusieurs mois à plusieurs années.
Avant d’aller en justice, une médiation ou une conciliation peut être tentée. Ces modes de résolution sont moins coûteux et souvent plus rapides.
Checklist avant de déclarer un sinistre décennal
Pour augmenter vos chances d’obtenir réparation rapidement, préparez votre dossier avec méthode.
- Retrouvez le procès-verbal de réception des travaux et vérifiez que la date du sinistre tombe bien dans le délai de dix ans après la réception.
- Rassemblez l’attestation d’assurance décennale du constructeur, le contrat de construction ou de maîtrise d’oeuvre, et votre contrat d’assurance dommages-ouvrage si vous en avez un.
- Photographiez les dommages sous plusieurs angles, avec un repère d’échelle si possible. Datez chaque cliché.
- Faites établir un devis de réparation par un professionnel indépendant du constructeur d’origine. Ce devis aide l’expert à évaluer le coût des travaux.
- Rédigez votre déclaration de sinistre en décrivant précisément les désordres, leur localisation et leur impact sur l’usage du bâtiment. Envoyez le tout en recommandé avec accusé de réception.
Un dossier complet dès le départ accélère le traitement par l’assureur et limite les allers-retours.
Chaque situation est différente, et les montants en jeu dans un sinistre de construction justifient souvent un accompagnement professionnel. Le formulaire ci-dessous vous permet de demander un devis gratuit et d’être rappelé par un spécialiste qui analysera votre dossier.