La déclaration des revenus de SCPI repose sur la quote-part de résultat fiscal transmise par la société de gestion, et non sur les sommes effectivement encaissées. Un associé peut donc être imposable sur un montant supérieur aux dividendes perçus si une partie du résultat a été mise en réserve. Comprendre cette distinction évite des erreurs de report sur les formulaires.
Quote-part fiscale et résultat distribuable : l’écart que la déclaration doit refléter
L’IFU (Imprimé Fiscal Unique) fourni par la société de gestion détaille la ventilation du résultat entre revenus fonciers, revenus financiers et plus-values. La fiscalité des SCPI s’applique à chaque catégorie selon des règles propres, ce qui rend l’IFU nécessaire avant toute saisie.
Les revenus fonciers correspondent aux loyers nets de charges perçus par la SCPI. Les revenus financiers proviennent du placement de la trésorerie. Ces deux postes ne se déclarent pas aux mêmes endroits ni selon le même régime.
Le montant imposable peut différer du montant versé sur votre compte. Pour remplir la déclaration, utilisez les montants fiscaux communiqués par la société de gestion, sans les remplacer par le total des virements reçus.
Formulaire 2044 au régime réel : cases et charges déductibles
Le régime réel s’impose dès que les revenus fonciers bruts du foyer dépassent le seuil du micro-foncier, ou lorsque l’associé souhaite déduire des charges. Il s’appuie sur le formulaire 2044.
Revenus fonciers de source française
La notice fiscale annuelle de la société de gestion indique les montants et les rubriques à reprendre dans la déclaration des revenus fonciers. Suivez ses indications ainsi que la notice du formulaire correspondant à l’année déclarée, plutôt que de déduire les cases à remplir des seuls dividendes reçus.
- Les intérêts d’emprunt supportés personnellement pour acquérir les parts doivent être examinés séparément, avec les justificatifs de la banque et les règles du régime fiscal applicable.
- Les frais de souscription ne doivent pas être ajoutés automatiquement aux charges annuelles : leur traitement doit être vérifié selon leur nature et les indications fiscales applicables.
- Les dépenses et provisions de la SCPI ne sont pas toutes déductibles. Reprenez les montants fiscaux fournis par la société de gestion sans déduire une seconde fois des charges déjà prises en compte.
Le résultat se reporte ensuite dans les rubriques adaptées de la déclaration de revenus. En présence d’un déficit, distinguez la part liée aux intérêts d’emprunt et les éventuels montants reportables en suivant la notice fiscale.
Détention à crédit et déduction des intérêts
Un emprunt personnel nécessite des justificatifs complémentaires à l’IFU. Conservez le relevé annuel de la banque et vérifiez quelles charges peuvent être prises en compte dans votre situation. Les règles de traitement d’un déficit ne sont pas identiques à celles d’un revenu foncier positif.
En revanche, pour l’IFI, la dette liée au crédit se déduit de la valeur des parts selon des règles distinctes. La société de gestion communique chaque année la fraction de la valeur des parts représentative d’actifs immobiliers à retenir pour l’assiette de l’IFI.
SCPI européennes et formulaire 2047 : crédit d’impôt ou taux effectif
Les SCPI investies hors de France génèrent des revenus de source étrangère. Le traitement fiscal dépend de la convention bilatérale entre la France et le pays où se situe l’immeuble.
Deux mécanismes coexistent selon les conventions :
- Le crédit d’impôt égal à l’impôt français : les revenus étrangers sont déclarés en France, l’impôt calculé, puis un crédit d’impôt vient neutraliser la double imposition. Le contribuable ne paie pas d’impôt supplémentaire sur ces revenus, mais ils figurent bien dans la déclaration.
- La méthode du taux effectif : les revenus étrangers ne sont pas directement taxés en France, mais ils sont intégrés au revenu global pour déterminer le taux d’imposition applicable aux autres revenus du foyer. Ce mécanisme peut faire monter la tranche marginale d’imposition sur les revenus français.
La déclaration des revenus étrangers peut nécessiter le formulaire 2047 ainsi que des reports sur la déclaration de revenus. Utilisez le détail par pays fourni par la société de gestion et les notices fiscales pour éviter une omission ou un double report.
Micro-foncier pour les SCPI : conditions réelles d’éligibilité
Le régime micro-foncier permet un abattement forfaitaire sur les revenus fonciers bruts, dispensant du formulaire 2044. Mais il n’est accessible que si le foyer détient au moins un bien immobilier en location directe générant des revenus fonciers, en plus des parts de SCPI.
Un associé qui ne perçoit des revenus fonciers que via des SCPI ne peut pas opter pour le micro-foncier. Cette condition, souvent ignorée, exclut une grande partie des porteurs de parts.
Même lorsque le micro-foncier est accessible, il n’est pas toujours avantageux. L’abattement forfaitaire couvre les charges de manière théorique. Si les charges réelles (intérêts d’emprunt, travaux, provisions) dépassent ce forfait, le régime réel génère un résultat imposable plus faible, voire un déficit foncier reportable.
Plus-values et revenus financiers : les catégories oubliées
La SCPI peut réaliser des plus-values lors de la cession d’immeubles de son patrimoine. Ces plus-values sont imposées directement au niveau de la société de gestion, qui applique le régime des plus-values immobilières des particuliers (avec abattements pour durée de détention). L’associé n’a en principe rien à déclarer sur ce poste, sauf mention contraire dans l’IFU.
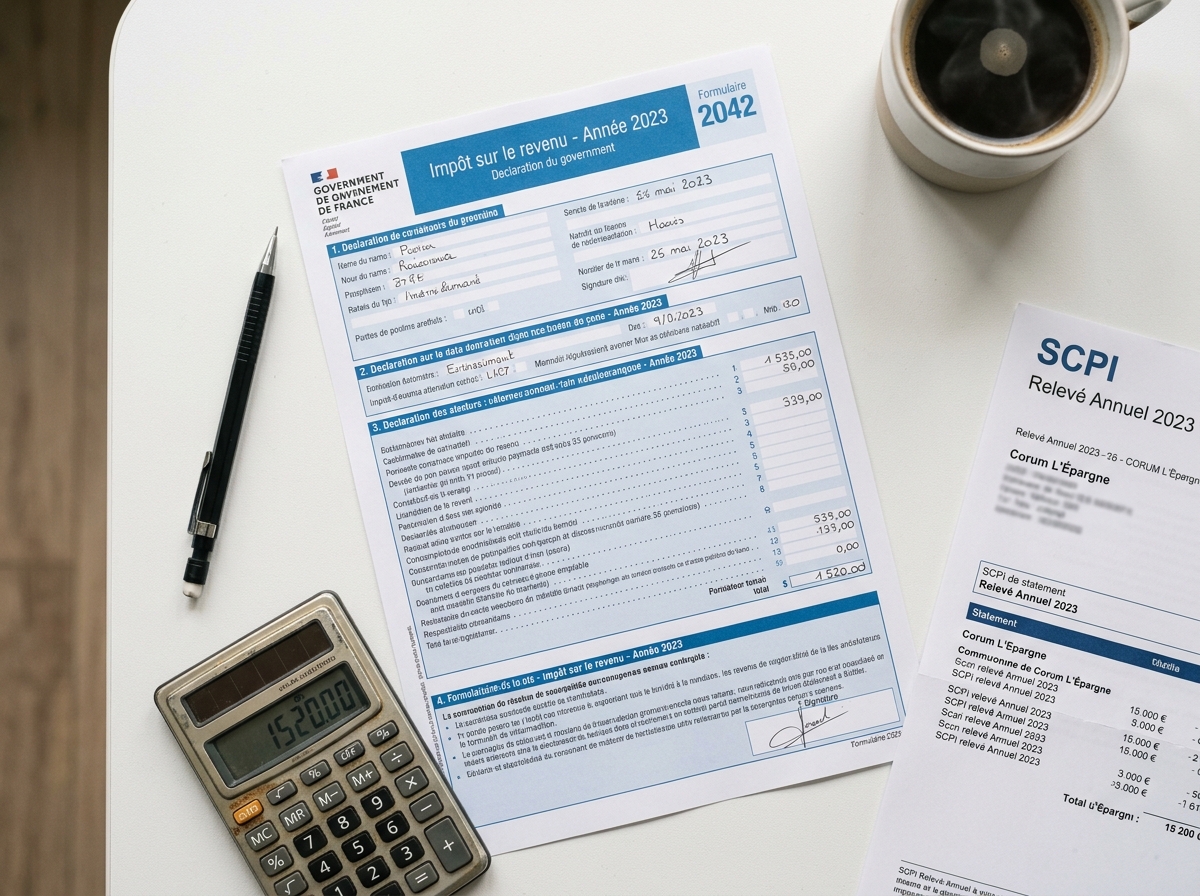
Les revenus financiers issus du placement de la trésorerie de la SCPI relèvent d’une autre catégorie. Ils sont soumis au prélèvement forfaitaire unique ou au barème progressif sur option. Le montant figure dans l’IFU et se reporte sur la déclaration 2042 dans les cases dédiées aux revenus de capitaux mobiliers.
Confondre ces catégories avec les revenus fonciers aboutit à un double report ou à une imposition au mauvais taux. L’IFU reste le document de référence pour chaque ligne de la déclaration.